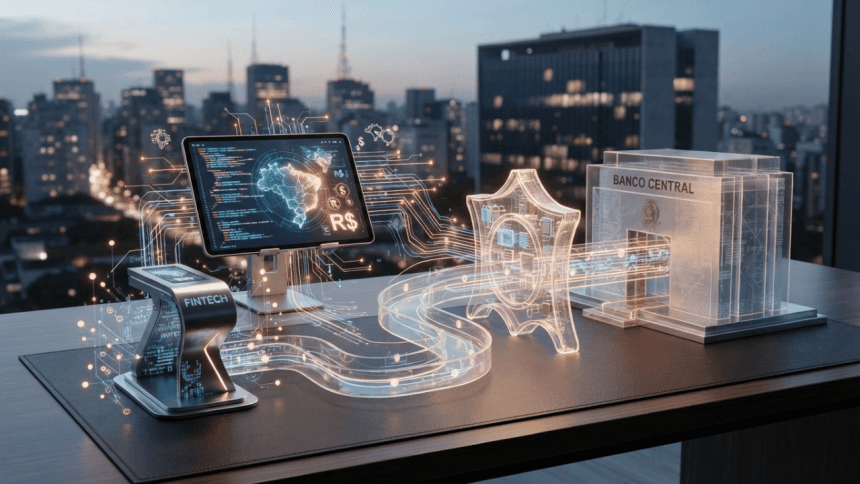
Novas regras em estudo pelo Banco Central podem mudar a experiência de crédito em aplicativos e aumentar a responsabilidade das instituições digitais.
A transformação digital tornou o crédito muito mais rápido no Brasil. Em poucos minutos, um consumidor pode receber uma oferta pré-aprovada, simular valores, contratar um empréstimo e acompanhar os pagamentos diretamente pelo celular. O mesmo avanço tecnológico que reduziu burocracias, porém, também criou uma nova preocupação para o sistema financeiro: até que ponto a arquitetura de um aplicativo pode influenciar uma decisão de endividamento?
Essa questão ganhou força nesta semana depois de o Banco Central sinalizar a preparação de novas normas para coibir abusos na oferta digital de crédito. A preocupação envolve práticas como destaque excessivo para empréstimos pré-aprovados, elementos visuais que estimulam decisões rápidas e estratégias digitais capazes de reduzir a percepção sobre custos e riscos.
Para fintechs, bancos digitais e empresas de Banking as a Service, a discussão vai muito além do design de uma tela. Ela envolve inteligência artificial, análise comportamental, personalização, transparência, proteção do consumidor e os limites da automação no sistema financeiro.
Por que o Banco Central está olhando para o design dos aplicativos financeiros
A principal dúvida para quem acompanha tecnologia financeira é entender por que uma questão aparentemente relacionada ao design de aplicativos passou a fazer parte da agenda regulatória. A resposta está na mudança do modelo de distribuição de crédito. No sistema tradicional, a contratação de um empréstimo dependia de etapas presenciais ou de processos com mais fricção. Nos canais digitais, algoritmos podem identificar clientes, calcular limites e apresentar ofertas praticamente em tempo real, tornando a decisão muito mais rápida. O Banco Central avalia que determinados elementos da experiência digital podem estimular escolhas pouco refletidas, principalmente quando uma oferta de crédito aparece de forma muito destacada dentro do aplicativo.
O problema não está necessariamente na existência de ofertas personalizadas. A tecnologia pode, inclusive, melhorar o acesso ao crédito ao utilizar dados para avaliar perfis com maior precisão e reduzir custos operacionais. A questão regulatória está em saber como essa personalização é apresentada ao usuário e se existem informações suficientes para que ele compreenda o compromisso assumido. Uma tela que apresenta imediatamente um valor disponível, por exemplo, pode chamar muito mais atenção para a quantia liberada do que para juros, prazo, custo total ou impacto das parcelas no orçamento. É justamente nessa fronteira entre conveniência e influência que o debate sobre crédito digital ganha importância.
A discussão também se relaciona à expansão das fintechs e dos bancos digitais. Essas empresas ajudaram a popularizar serviços financeiros que antes exigiam processos mais complexos, utilizando aplicativos, automação e análise de dados para reduzir etapas. O avanço trouxe competição ao mercado e ampliou a oferta de produtos, mas também fez com que decisões financeiras passassem a acontecer dentro de interfaces desenhadas para serem rápidas e intuitivas. Segundo levantamentos citados nas discussões recentes sobre o tema, fintechs apresentam maior utilização de estratégias de economia comportamental na apresentação de ofertas de crédito, embora entidades do setor ressaltem que é necessário diferenciar práticas potencialmente prejudiciais da legítima simplificação dos serviços.
Para o profissional de fintech, essa mudança de perspectiva é importante porque coloca a experiência do usuário dentro da discussão de governança. Até pouco tempo, equipes de produto podiam tratar conversão, facilidade de contratação e redução de etapas principalmente como indicadores de desempenho. Agora, esses mesmos elementos podem ser analisados também sob a ótica de responsabilidade na oferta financeira. Isso significa que áreas de tecnologia, produto, jurídico, compliance e risco tendem a precisar trabalhar cada vez mais integradas.
Como IA e automação podem mudar a concessão de crédito digital
A inteligência artificial acrescenta outra camada a essa transformação. Sistemas automatizados já conseguem analisar grandes volumes de informações, identificar padrões de comportamento e auxiliar instituições na avaliação de risco. Em um ambiente de crédito, isso pode significar decisões mais rápidas e ofertas personalizadas para diferentes perfis. O desafio aparece quando o algoritmo deixa de apenas avaliar risco e passa também a determinar qual oferta será apresentada, em qual momento e com qual linguagem.
Um exemplo recente ajuda a visualizar essa tendência. O Banco Daycoval adotou uma solução de inteligência artificial para automatizar etapas da concessão de crédito consignado para trabalhadores com carteira assinada. O sistema verifica informações, calcula score, apresenta propostas personalizadas por WhatsApp e permite que etapas da contratação sejam realizadas digitalmente, com liberação dos valores por Pix. Segundo informações divulgadas sobre a operação, a automação elevou significativamente o volume de vendas e criou uma estrutura capaz de processar uma quantidade maior de propostas.
Esse tipo de aplicação mostra por que IA pode ser tão importante para o setor financeiro. A tecnologia consegue reduzir tarefas repetitivas, acelerar análises e conectar diferentes etapas da jornada de crédito. Porém, quanto maior o grau de automação, maior também é a necessidade de explicar quais critérios estão sendo utilizados e quais controles existem quando uma decisão automatizada produz um resultado inadequado. Para fintechs, não basta que um algoritmo seja eficiente do ponto de vista operacional; ele precisa funcionar dentro de uma estrutura de governança compatível com as regras financeiras e com os direitos dos clientes.
O debate regulatório brasileiro já reconhece que inteligência artificial, Big Data e Open Finance estão transformando a forma como informações são utilizadas para desenvolver produtos financeiros. O próprio Banco Central destaca que tecnologias baseadas em dados podem aumentar eficiência e inovação, mas também levantam questões relacionadas a tratamento de informações, riscos e proteção dos usuários.
Isso cria uma oportunidade para o ecossistema fintech repensar a ideia de personalização. Uma boa personalização não deveria significar simplesmente oferecer mais crédito para quem demonstra maior propensão a contratar. Pode significar apresentar informações mais adequadas ao perfil do cliente, explicar custos de maneira mais clara, permitir comparação entre alternativas e oferecer mecanismos para que a contratação seja interrompida antes da confirmação. Nesse modelo, tecnologia e proteção do consumidor deixam de ser objetivos conflitantes e passam a fazer parte do mesmo desenho de produto.
O que pode mudar para fintechs e consumidores se as regras avançarem
As novas normas em estudo pelo Banco Central podem provocar mudanças principalmente na forma como o crédito aparece nos aplicativos. A expectativa é que a regulamentação avance sobre práticas consideradas abusivas e complemente regras já existentes de oferta responsável de produtos financeiros. Para as instituições, isso pode significar revisar telas, notificações, campanhas, algoritmos de recomendação e processos utilizados para apresentar crédito pré-aprovado aos clientes.
O impacto pode ser especialmente relevante para fintechs que utilizam estratégias de crescimento baseadas em aplicativos. Nesse modelo, pequenas mudanças na interface podem alterar significativamente a taxa de contratação de um produto. Um botão mais destacado, uma notificação enviada no momento de maior probabilidade de conversão ou uma sequência de telas com poucas informações pode aumentar a contratação. A partir do momento em que o regulador passa a observar também a maneira como a oferta é construída, essas decisões deixam de ser exclusivamente comerciais e passam a exigir uma avaliação mais ampla de risco e responsabilidade.
Outro ponto importante é a possível mudança na relação entre tecnologia e compliance. Tradicionalmente, compliance financeiro esteve associado a regras, documentos, controles e processos internos. No ambiente digital, porém, parte relevante do risco pode estar escondida na própria experiência do usuário. Uma fintech pode cumprir formalmente a obrigação de disponibilizar determinada informação, mas ainda assim precisar avaliar se essa informação está sendo apresentada de maneira compreensível e suficientemente visível para uma decisão consciente.
O tema também se conecta ao crescimento do crédito digital no Brasil. A expansão de Open Finance pode ampliar a quantidade de dados disponíveis para avaliar consumidores e criar ofertas mais personalizadas. O Banco Central informou que o ecossistema de Open Finance já conectava 96 milhões de contas ao final de 2025 e acumulava mais de 154 milhões de autorizações ativas, enquanto as fintechs haviam respondido por R$ 5,4 bilhões em crédito concedido a cerca de seis milhões de clientes entre 2021 e junho de 2025.
Esses números ajudam a explicar por que a discussão sobre responsabilidade na oferta digital ganhou dimensão estratégica. Quanto maior a quantidade de dados, maior a capacidade de personalizar produtos. E quanto maior a capacidade de personalização, maior também a responsabilidade de definir quais produtos serão apresentados, para quem e em quais circunstâncias. Para uma fintech, portanto, governança de dados e governança de produto começam a se aproximar cada vez mais.
A tendência não significa que a tecnologia esteja deixando de ser uma ferramenta de expansão do crédito. O movimento aponta para outra direção: fazer com que velocidade, personalização e automação sejam acompanhadas por transparência e controles. Essa combinação será particularmente importante em um mercado no qual bancos digitais e fintechs disputam clientes justamente pela capacidade de oferecer experiências mais rápidas e simples.
Para o consumidor, a mudança pode resultar em aplicativos nos quais o crédito apareça de maneira menos agressiva e com informações mais claras sobre custos e compromissos. Para profissionais de fintech, o desafio será maior: desenvolver produtos digitais que continuem eficientes e competitivos sem transformar técnicas de conversão em mecanismos de pressão financeira. A discussão iniciada pelo Banco Central mostra que a próxima etapa da inovação financeira não será apenas sobre o que a tecnologia consegue fazer, mas também sobre como ela deve ser utilizada quando está lidando com decisões que afetam diretamente a vida financeira das pessoas.
Fontes:
- Folha de S.Paulo — Banco Central prepara normas para coibir abusos na oferta digital de crédito
- Banco Central — Fintechs de crédito
- Banco Central — Open Finance no Brasil
- PwC Brasil — Pesquisa Fintechs de Crédito Digital 2026
- Banco Central — Revista da Procuradoria-Geral sobre crédito e fintechs
- Folha de S.Paulo — Daycoval automatiza crédito consignado com IA